Puntos clave de esta nota:
■ Argentina registra 117,91 millones de toneladas métricas de recursos de cobre y 17,1 millones en reservas, pero no posee producción a gran escala desde el cierre de Bajo de la Alumbrera en 2018.
■ La Secretaría de Minería argentina prevé reiniciar la extracción comercial en 2028 con 5.000 toneladas métricas y alcanzar 1,5 millones de toneladas métricas anuales en 2035.
■ Las exportaciones cupríferas escalarían de 4.617 millones de dólares en 2030 a 18.712 millones de dólares en 2035, convirtiéndose en el principal rubro minero.
■ Siete proyectos avanzados en San Juan, Catamarca, Salta y Mendoza impulsan inversiones respaldadas por el Régimen de Incentivo para Grandes Inversiones (RIGI) y acuerdos con Chile.
El informe titulado «Cobre: Panorama global y perspectivas para la Argentina», fue elaborado por la Dirección Nacional Centro de Economía Internacional (CEI), organismo perteneciente al Ministerio de Relaciones Exteriores, Comercio Internacional y Culto de la República Argentina. Publicado en octubre de 2026, el documento examina la cadena de valor y el mercado internacional del metal, al tiempo que proyecta el desarrollo productivo y exportador del país sobre la base de datos e investigaciones de la Secretaría de Minería de la Nación y de diversos organismos técnicos del sector.
Siete proyectos mineros en estado avanzado permitirán a la Argentina retomar la producción comercial de cobre en 2028 y alcanzar 18.712 millones de dólares en exportaciones anuales para 2035. La proyección oficial prevé extraer 1,5 millones de toneladas métricas anuales hacia 2035, equivalente al 6,1% de la oferta mundial.
Metas de producción física y aportes a las exportaciones nacionales
Argentina dispone de 117,91 millones de toneladas métricas (MTM) de recursos de cobre y 17,1 MTM de reservas probadas y probables. Tras el cese operativo en 2018 de la mina Bajo de la Alumbrera en Catamarca, el país no registra yacimientos a gran escala activos. La inversión en exploración pasó de 32 millones de dólares en 2020 a más de 160 millones de dólares en 2025, ubicando a la nación entre los diez destinos principales del presupuesto exploratorio global. Entre 2015 y 2024, el metal captó el 22,7% de los fondos exploratorios en el país.
Las estimaciones de la Secretaría de Minería contemplan un escalamiento que iniciará con 5.000 toneladas métricas (TM) en 2028, generará 456 millones de dólares en exportaciones para 2029 y 4.617 millones de dólares para 2030. Hacia 2035, las ventas externas ascenderán a 18.712 millones de dólares, cifra comparable con la facturación del complejo sojero en 2024.
Desafíos de infraestructura en los depósitos cordilleranos
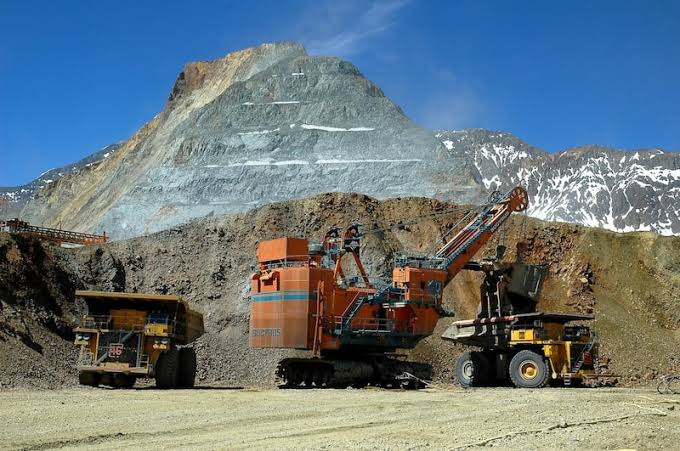
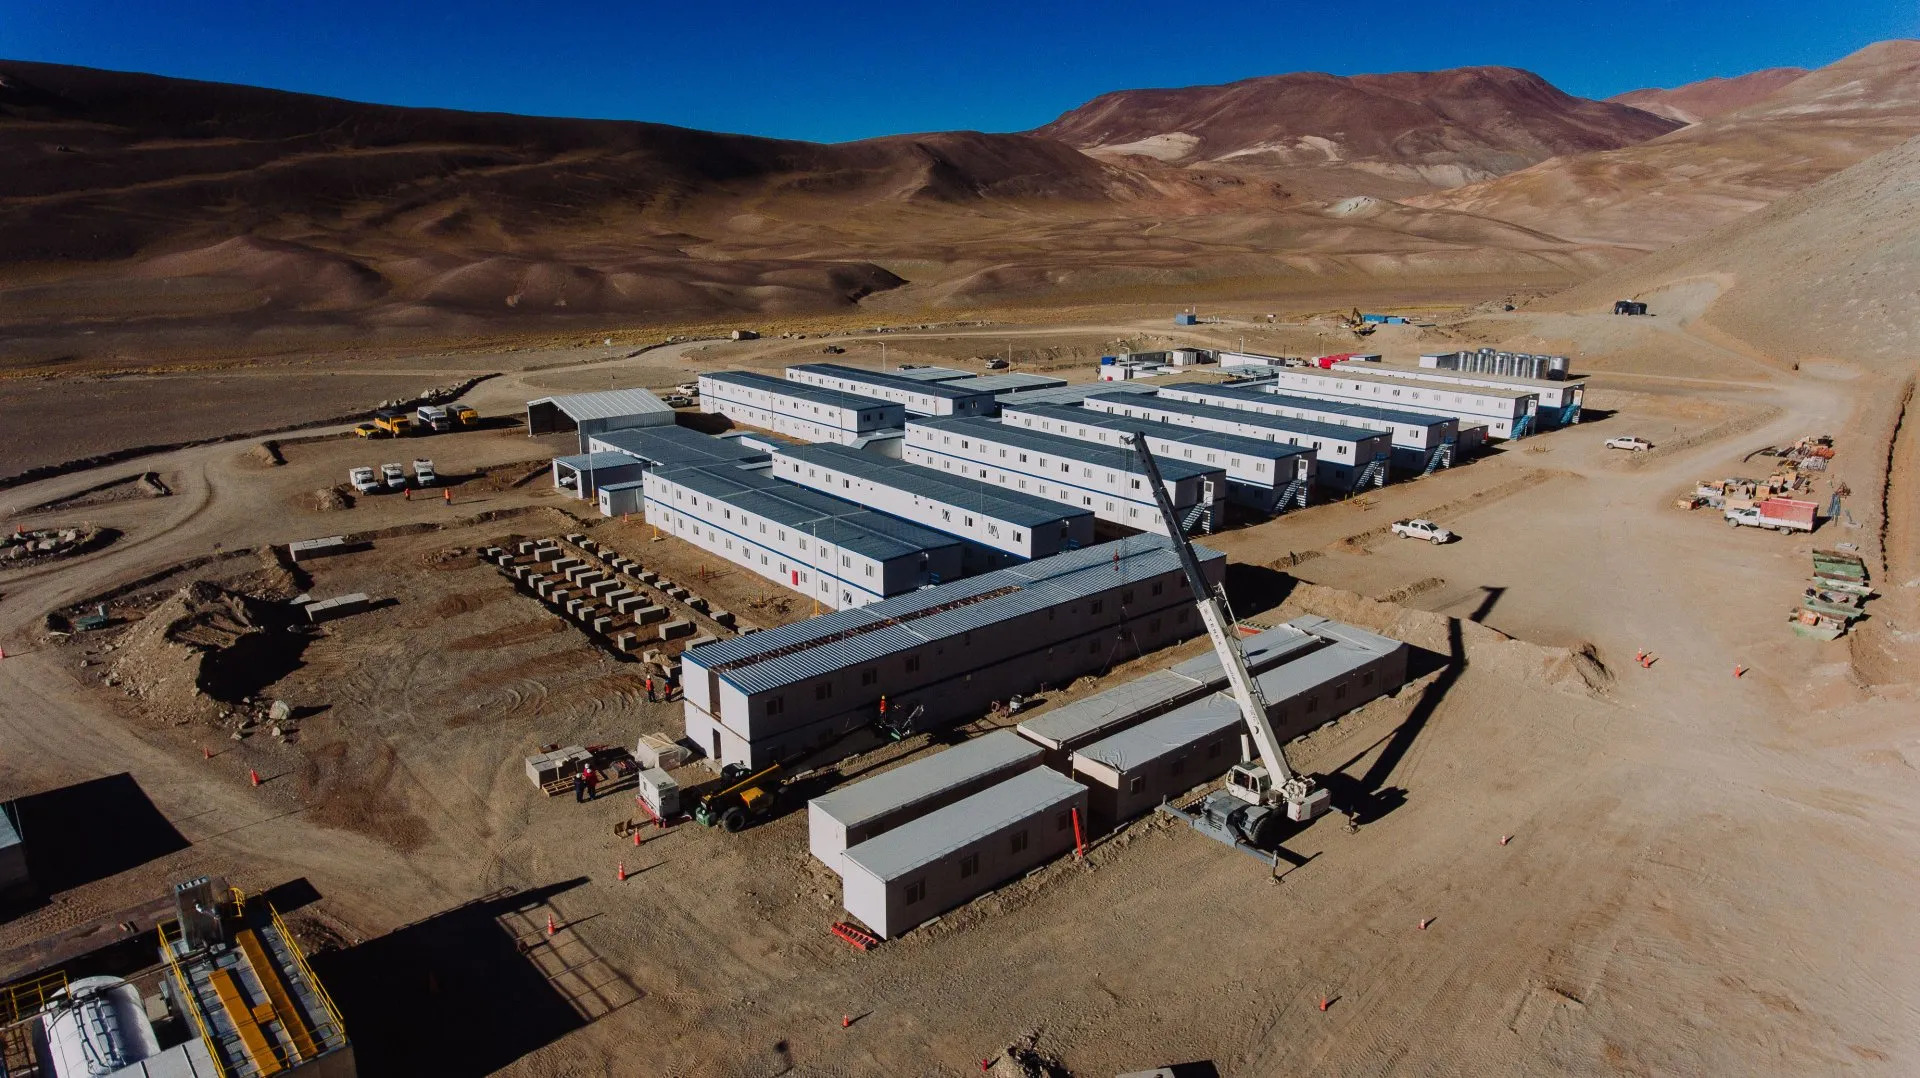
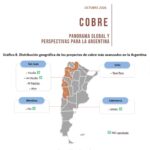
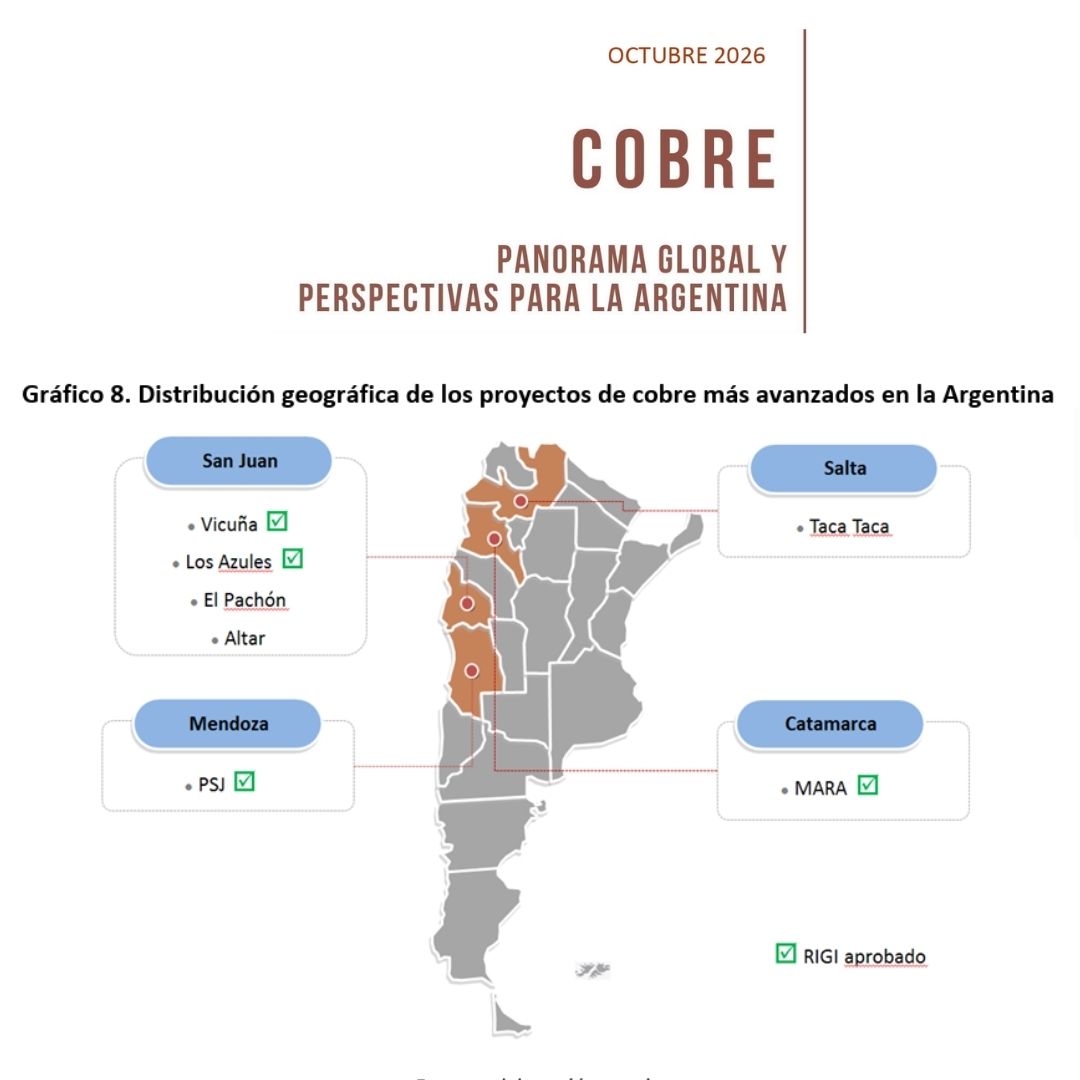
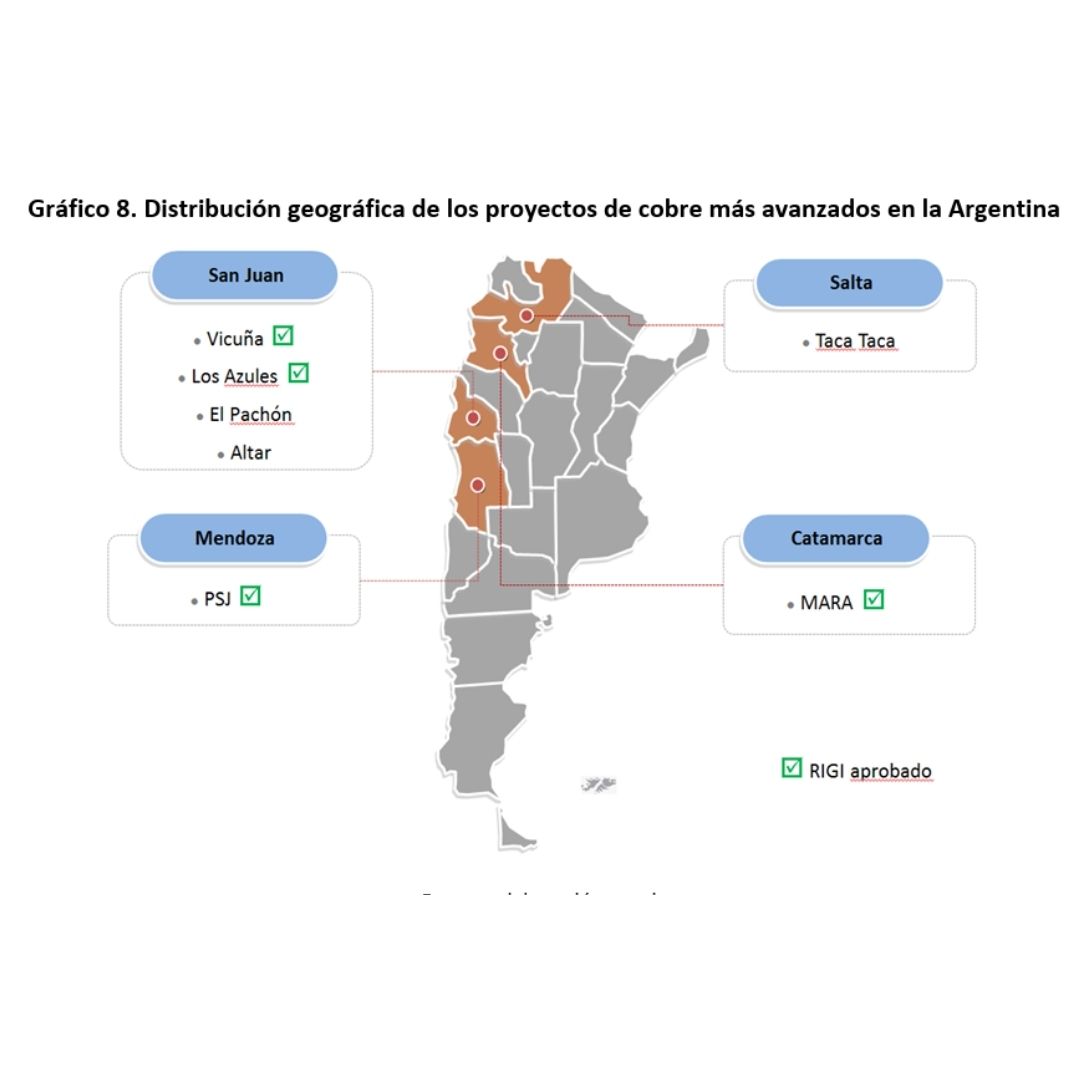
La cartera prioritaria abarca siete proyectos avanzados: cuatro situados en San Juan, uno en Catamarca, uno en Salta y uno en Mendoza, sumados a 54 iniciativas en exploración. La ubicación de las reservas en alta montaña demanda inversiones en caminos, energía eléctrica y logística de transporte hacia los puertos. La mayoría elaborará concentrado de cobre, mientras Los Azules producirá cátodos refinados y Vicuña aportará ambas variantes.
Características técnicas y escala de los proyectos prioritarios
El proyecto Vicuña, en el noroeste de San Juan, integra los yacimientos Josemaría y Filo del Sol. Operado por Vicuña Corp —joint venture entre BHP y Lundin Mining formado en 2025—, contempla un minado a cielo abierto con una inversión de 18.000 millones de dólares y 25 años de vida útil. La construcción iniciará en 2027 y la extracción en 2030, con una meta de 400.000 TM anuales de cobre. El desarrollo consta de tres fases consecutivas para plantas concentradoras e instalaciones de lixiviación.
En el departamento sanjuanino de Calingasta se encuentra Los Azules, de McEwen Copper Inc., cuyos accionistas son McEwen Inc. (46,3%), Stellantis (18,2%) y Nuton/Rio Tinto (17,2%). Con factibilidad concluida y Evaluación de Impacto Ambiental aprobada, planea operar en 2030. El desembolso de 3.170 millones de dólares abarcará una producción media de 148.200 TM de cátodos de cobre anuales mediante lixiviación, extracción por solventes y electroobtención.
Estado de avance en yacimientos de gran envergadura
En Calingasta se halla El Pachón, propiedad de la suiza Glencore. El proyecto a cielo abierto en factibilidad proyecta 9.500 millones de dólares para extraer concentrados de cobre y molibdeno, previendo construir en 2029 y producir en 2034. En Catamarca, la iniciativa MARA, de Glencore, reutilizará la infraestructura de Alumbrera para procesar el yacimiento Agua Rica mediante una cinta subterránea de 31 kilómetros. MARA insumirá 4.000 millones de dólares para obtener 168.500 TM anuales de cobre durante 27 años de vida útil.
En la Puna salteña, First Quantum Minerals encabeza Taca Taca, emprendimiento en factibilidad que demandará 5.250 millones de dólares. Procesará 40 MTM de mineral al año para producir 205.000 TM anuales de cobre durante 35 años.
Esquema operativo de iniciativas en prefactibilidad y evaluación
En Mendoza, el proyecto PSJ Cobre Mendocino (antes San Jorge), situado a 45 kilómetros de Uspallata, es controlado por Zonda Metals GmBH y Alberdi Energy. En prefactibilidad, contempla 630 millones de dólares para extraer 40.000 TM anuales de cobre desde 2029, con un ciclo operativo de 16 años prorrogable a 27 años.
En San Juan se ubica Altar, operado por Aldebaran Resources Inc. (80%) y Sibanye-Stillwater Limited (20%). La iniciativa transita la evaluación económica preliminar para producir concentrados, proyectando 120.000 TM anuales de cobre durante 48 años.
Marco regulatorio, estatus del RIGI y régimen binacional
El marco legal minero se basa en el artículo 124 de la Constitución Nacional, que otorga el dominio originario a las provincias, junto al Código de Minería y la Ley 24.196 de Inversiones Mineras, que garantiza 30 años de estabilidad fiscal y un tope del 3% en regalías provinciales.
A esta estructura se incorporó el Régimen de Incentivo para Grandes Inversiones (RIGI), promulgado el 8 de julio de 2024 para montos desde 200 millones de dólares. El RIGI establece la reducción del impuesto a las ganancias del 35% al 25%, exención de derechos de importación, libre disponibilidad de divisas y estabilidad normativa por 30 años.
A octubre de 2026, cuatro de los siete proyectos avanzados cuentan con aprobación de ingreso al RIGI: Vicuña, Los Azules, Agua Rica (de MARA) y PSJ Cobre Mendocino. El Pachón solicitó adhesión, mientras los restantes prevén presentar su solicitud. Adicionalmente, el Tratado de Integración y Complementación Minera con Chile de 1997 ampara mediante Protocolos Adicionales Específicos a Vicuña, El Pachón y Los Azules para la coordinación operativa fronteriza.
CLAN
Key Takeaways from this article
■ Argentina has 117.91 million metric tons of copper resources and 17.1 million metric tons of reserves, but has not had any large-scale production since the closure of Bajo de la Alumbrera in 2018.
■ The Argentine Secretariat of Mining expects to resume commercial mining in 2028 with 5,000 metric tons and reach 1.5 million metric tons annually by 2035.
■ Copper exports are projected to rise from $4,617 million in 2030 to $18,712 million in 2035, becoming the leading mining sector.
■ Seven advanced projects in San Juan, Catamarca, Salta, and Mendoza are driving investments backed by the Incentive Regime for Large Investments (RIGI) and agreements with Chile.
The report, titled “Copper: Global Overview and Outlook for Argentina,” was prepared by the National Directorate of the Center for International Economics (CEI), an agency under the Ministry of Foreign Affairs, International Trade, and Worship of the Argentine Republic. Published in October 2026, the document examines the metal’s value chain and the international market, while projecting the country’s production and export growth based on data and research from the National Mining Secretariat and various technical agencies in the sector.
Seven mining projects at an advanced stage will enable Argentina to resume commercial copper production in 2028 and reach $18,712 million in annual exports by 2035. The official projection calls for the extraction of 1.5 million metric tons annually by 2035, equivalent to 6.1% of global supply.
Physical Production Targets and Contributions to National Exports
Argentina has 117.91 million metric tons (MTM) of copper resources and 17.1 MTM of proven and probable reserves. Following the 2018 shutdown of the Bajo de la Alumbrera mine in Catamarca, the country currently has no active large-scale deposits. Investment in exploration rose from $32 million in 2020 to more than $160 million in 2025, placing the nation among the top ten destinations for global exploration spending. Between 2015 and 2024, copper accounted for 22.7% of the country’s exploration funding.
Estimates from the Secretariat of Mining project a ramp-up that will begin with 5,000 metric tons (MT) in 2028, generating $456 million in exports by 2029 and $4,617 million by 2030. By 2035, exports will total $18,712 million, a figure comparable to the soybean sector’s revenue in 2024.
Infrastructure Challenges in Mountain Range Deposits
The priority portfolio includes seven advanced projects: four located in San Juan, one in Catamarca, one in Salta, and one in Mendoza, in addition to 54 exploration initiatives. The high-mountain location of the reserves requires investments in roads, electricity, and transportation logistics to the ports. Most will produce copper concentrate, while Los Azules will produce refined cathodes and Vicuña will produce both.
Technical Characteristics and Scale of Priority Projects
The Vicuña project, in northwestern San Juan, comprises the Josemaría and Filo del Sol deposits. Operated by Vicuña Corp—a joint venture between BHP and Lundin Mining formed in 2025—it involves open-pit mining with an investment of $18 billion and a 25-year mine life. Construction will begin in 2027 and production in 2030, with a target of 400,000 metric metric tons of copper per year. The development consists of three consecutive phases for concentrator plants and leaching facilities.
Located in the Calingasta department of San Juan is Los Azules, owned by McEwen Copper Inc., whose shareholders are McEwen Inc. (46.3%), Stellantis (18.2%), and Nuton/Rio Tinto (17.2%). With the feasibility study completed and the Environmental Impact Assessment approved, the project is scheduled to begin operations in 2030. The $3.17 billion investment will support an average annual production of 148,200 metric tons of copper cathodes through leaching, solvent extraction, and electrowinning.
Progress Report on Large-Scale Deposits
El Pachón, owned by the Swiss company Glencore, is located in Calingasta. The open-pit project, currently in the feasibility study phase, is projected to cost $9.5 billion to extract copper and molybdenum concentrates, with construction scheduled to begin in 2029 and production to start in 2034. In Catamarca, Glencore’s MARA initiative will repurpose the Alumbrera infrastructure to process the Agua Rica deposit via a 31-kilometer underground conveyor belt. MARA will require a $4 billion investment to produce 168,500 metric metric tons of copper annually over a 27-year mine life.
In the Puna region of Salta, First Quantum Minerals is leading the Taca Taca project, a feasibility-stage venture that will require $5,250 million. It will process 40 MTM of ore per year to produce 205,000 metric tons of copper annually over a 35-year period.
Operational overview of pre-feasibility and evaluation initiatives
In Mendoza, the PSJ Cobre Mendocino project (formerly San Jorge), located 45 kilometers from Uspallata, is controlled by Zonda Metals GmbH and Alberdi Energy. Currently in the pre-feasibility stage, the project involves a $630 million investment to extract 40,000 metric tons of copper annually starting in 2029, with an operational cycle of 16 years, extendable to 27 years.
The Altar project is located in San Juan and is operated by Aldebaran Resources Inc. (80%) and Sibanye-Stillwater Limited (20%). The project is currently undergoing a preliminary economic assessment to produce concentrates, with projections of 120,000 metric tons of copper per year over 48 years.
Regulatory Framework, Status of the RIGI, and Binational Regime
The legal framework for mining is based on Article 124 of the National Constitution, which grants original dominion to the provinces, along with the Mining Code and Law 24,196 on Mining Investments, which guarantees 30 years of fiscal stability and a 3% cap on provincial royalties.
This framework was supplemented by the Incentive Regime for Large Investments (RIGI), enacted on July 8, 2024, for investments of $200 million or more. The RIGI provides for a reduction in income tax from 35% to 25%, exemption from import duties, free access to foreign currency, and regulatory stability for 30 years.
As of October 2026, four of the seven advanced projects have been approved for inclusion in the RIGI: Vicuña, Los Azules, Agua Rica (by MARA), and PSJ Cobre Mendocino. El Pachón has applied for inclusion, while the remaining projects plan to submit their applications. Additionally, the 1997 Treaty on Mining Integration and Complementation with Chile provides coverage through Specific Additional Protocols for Vicuña, El Pachón, and Los Azules regarding cross-border operational coordination.
CLAN
Descubre más desde Copper Latin America -News
Suscríbete y recibe las últimas entradas en tu correo electrónico.